Radca prawny Mateusz Malina świadczy kompleksową obsługę prawną na rzecz klientów indywidualnych i przedsiębiorców.
Wszechstronna analiza prawna twojej sprawy wraz z rekomendacją właściwego działania dostosowaną do Twoich potrzeb. Zapewnienie obsługi prawnej na każdym etapie postępowania.
Rzetelna i wszechstronna obsługa prawna. Priorytetem kancelarii jest indywidualne podejście do sprawy, pełna transparentność i skuteczność w rozwiązywaniu problemu oraz poszukiwanie rozwiązań ekonomicznych dla klienta.
Specjalistyczna wiedza i 10 letnie doświadczenie na rynku usług prawniczych, poparte współpracą z liderami rynku w swoim zakresie.
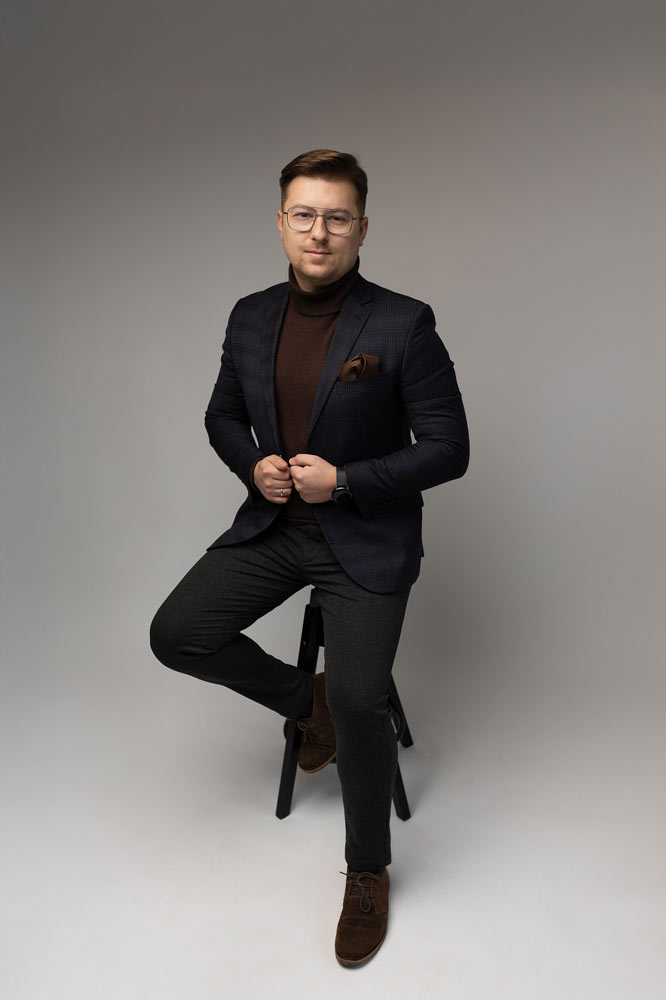
Świadczy kompleksową obsługę prawną na rzecz klientów indywidualnych i przedsiębiorców. Dzięki wieloletniemu doświadczeniu oraz specjalistycznej wiedzy skutecznie reprezentuje klientów w postępowaniach sądowych i pozasądowych.
Absolwent Wydziału Prawa i Administracji Uniwersytetu Śląskiego w Katowicach.
Aplikację radcowską odbywał przy Okręgowej Izbie Radców Prawnych we Wrocławiu.
W 2019 r. uzyskał wpis na listę radców prawnych.
Posiada 10 letnie doświadczenie na rynku usług prawnych.
Karierę zawodową rozpoczął już od wczesnych lat studiów. Następnie doświadczenie zdobywał w renomowanych kancelariach prawnych, co pozwoliło zbudować solidne fundamenty w świadczeniu skutecznych i rzetelnych usług prawnych.
Od 2018 r. specjalizuje się w dochodzeniu roszczeń z czynności bankowych oraz ochronie kredytobiorców w sporach bankami i instytucjami pożyczkowymi. Reprezentuje klientów w licznych sprawach sądowych.
Celem kancelarii jest dostarczanie najwyższej jakości usług prawnych oraz budowanie relacji opartych na zaufaniu i zrozumieniu potrzeb klienta.
Kredytobiorca (konsument) zobowiązany jest wyłącznie do spłacenia kredytu w kwocie pożyczonego kapitału, bez naliczania odsetek i innych kosztów związanych z kredytem. Ma to miejsce w przypadku, gdy kredytodawca (np. bank lub instytucja pożyczkowa) nie wywiąże się z obowiązków określonych w przepisach prawa.
W skrócie – kredytobiorca spłaca tylko część kapitałową kredytu, a nie dodatkowe opłaty. Celem tego mechanizmu jest ochrona konsumentów przed nieuczciwymi praktykami finansowymi.
Uprawnienie do skorzystania z sankcji kredytu darmowego przysługuje osobom posiadającym kredyt konsumencki, który jest przeznaczony na cele niezwiązane z prowadzeniem działalności gospodarczej.
Przez umowę o kredyt konsumencki rozumie się umowę o kredyt w wysokości nie większej niż 255 550 zł albo równowartość tej kwoty w walucie innej niż waluta polska, a także umowę o kredyt niezabezpieczony hipoteką, który jest przeznaczony na remont domu albo lokalu mieszkalnego w wysokości większej niż 255 550 zł.
Najszerszą kategorię umów mogących podlegać pod sankcję kredytu darmowego stanowią umowy kredytu lub pożyczki gotówkowe oraz umowy kredytu lub pożyczki konsolidacyjne (przeznaczone na spłatę innych zobowiązań).
Art. 45 ustawy z dnia 12 maja 2011 roku o kredycie konsumenckim stanowi, że w przypadku naruszenia przez kredytodawcę obowiązków ustawowych, konsument, po złożeniu kredytodawcy pisemnego oświadczenia, zwraca kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy w terminie i w sposób ustalony w umowie.
Przykładami naruszeń mogą być:
1. Nieprawidłowe wyliczenie rzeczywistej rocznej stopy oprocentowania (RRSO).
2. Nieprawidłowe przedstawienie całkowitej kwoty kredytu.
3. Brak określenia terminu obowiązywania umowy.
4. Nieprecyzyjne przedstawienie stopy oprocentowania oraz warunków jej zmiany.
5. Niepełne poinformowanie o skutkach nieterminowych płatności.
6. Nieprecyzyjne poinformowanie o prawie do odstąpienia od umowy.
Konsument musi złożyć pisemne oświadczenie o skorzystaniu z tej sankcji w trakcie spłacania kredytu lub w ciągu roku od całkowitej jego spłaty.
1. Znaczny wzrost rat kredytowych – wzrost kursu waluty powoduje zwiększenie wysokości miesięcznych rat w przeliczeniu na złotówki, co dla wielu kredytobiorców stanowi duże obciążenie finansowe
2. Wzrost salda zadłużenia – wzrost kursu waluty powoduje nie tylko zwiększenie wysokości miesięcznych rat w przeliczeniu na złotówki, ale także salda zadłużenia, gdyż bank rozlicza saldo w walucie obcej.
3. Zadłużenie przekraczające wartość nieruchomości – dla wielu osób saldo kredytu w przeliczeniu na złotówki przewyższało wartość nieruchomości, na którą został wzięty kredyt.
1. Brak informacji o ryzyku walutowym – banki nie informowały kredytobiorców w sposób jasny i zrozumiały o ryzyku związanym z wahaniami kursu franka szwajcarskiego. Sugerowano wręcz stabilność waluty. Wiele osób nie zdawało sobie sprawy, że w przypadku wzrostu kursu CHF ich raty mogą znacząco wzrosnąć. Kredytobiorcy nie byli informowani, ze wraz ze wzrostem kursu waluty wzrasta również saldo zadłużenia w przeliczeniu na złotówki.
2. Wadliwy mechanizm przeliczeniowy – bank przeliczał kredyt według kursów z własnej tabeli kursowej, ustalanej w sposób nieznany kredytobiorcy. W istocie bank stosował dwa różne kursy walut do rozliczenia kredytu – kurs kupna przy uruchomieniu kredytu oraz kurs sprzedaży przy spłacie rat kapitałowo-odsetkowych, co skutkowało dodatkowym wynagrodzeniem banku (spread walutowy).
3. Abuzywność postanowień umowy kredytu – wiele umów kredytów frankowych zawierało zapisy uznane za niedozwolone przez sądy. Klauzule te dotyczyły m.in. mechanizmu przeliczania waluty (np. kursów kupna i sprzedaży stosowanych przez bank), który w praktyce dawał bankom dużą dowolność w ustalaniu kursu waluty.
Czego może domagać się kredytobiorca w sporze z bankiem?
1. Wstrzymania płatności rat na czas trwania procesu – kredytobiorca nie musi czekać na zakończenie postępowania sądowego, aby zmienić warunki płatności kredytu. Konsument może domagać się udzielenia zabezpieczenia przez sąd poprzez wstrzymanie płatności rat.
2. Wyeliminowania z umowy kredytu kwestionowanych postanowień – kredyt traktowany jest tak, jakby był od początku kredytem złotówkowym z oprocentowaniem właściwym dla kredytu powiązanego z waluta obcą, bez stosowania mechanizmu przeliczeniowego.
3. Unieważnienia umowy kredytu – kredyt jest traktowany tak, jakby nigdy nie został zawarty, co oznacza, że strony muszą sobie zwrócić wzajemnie środki.